Domain stationsleittechnik.de kaufen?
Wir ziehen mit dem Projekt
stationsleittechnik.de um.
Sind Sie am Kauf der Domain
stationsleittechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stationsleittechnik.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
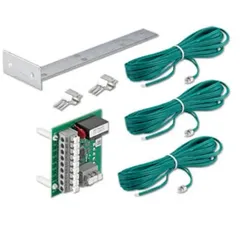
Regelung/ Überwachung Maxi/ Maxi flat - Zehnder - LB10953.1ZEHNDER REGELUNG/ UEBERWACHUNG MAXI/ MAXI FLAT - PRAEZISE STEUERUNG FUER OPTIMALES RAUMKLIMA Die Zehnder Regelung/ Ueberwachung Maxi/ Maxi flat ist eine zentrale Steuerungseinheit fuer Zehnder Lueftungssysteme. Sie dient der Sicherstellung eines optimalen Raumklimas durch die praezise Anpassung und Ueberwachung relevanter Parameter. Diese Loesung ist darauf ausgelegt, den Komfort zu erhoehen und die Energieeffizienz des Systems zu verbessern. Die Steuerung unterstuetzt die Aufrechterhaltung eines gleichmaessigen Raumklimas. VORTEILE IM UEBERBLICK * Optimierte Klimatisierung: Sorgt fuer konstant angenehme Temperaturen und eine verbesserte Luftqualitaet in Raeumen. * Erhoehte Energieeffizienz: Reduziert den Energieverbrauch durch intelligente Steuerung und Anpassung der Systeme. * Umfassende Ueberwachung: Bietet Kontrolle ueber den Systemstatus und meldet Abweichungen oder Alarme. * Flexible Anpassung: Ermoeglicht individuelle Einstellungen fuer verschiedene Anforderungen und Nutzungsszenarien. * Langlebigkeit des Systems: Schuetze die Anlage durch praezise Regulierung und traegt zur Reduzierung von Verschleiss bei. DETAILLIERTE FUNKTIONEN MODBUS-Integration (SAT TAC5 MODBUS) Die Steuerung ermoeglicht die nahtlose Integration in bestehende Gebaeudeleitsysteme. Dies vereinfacht die zentrale Verwaltung und Automatisierung der gesamten Gebaeudetechnik, was zu effizienteren Ablaeufen fuehren kann. Externe Heiz- und Kuehlregistersteuerung (SAT TAC5 BA/KW) Externe Heiz- und Kuehlregister koennen praezise reguliert werden. Dies gewaehrleistet eine exakte Temperaturregelung und traegt zur Komfortverbesserung sowie zur Energieeinsparung bei. Statusueberwachung (SAT3) Der Betriebszustand der Luefter wird ueberwacht, und es werden Alarme gemeldet, wie zum Beispiel bei einem Differenzdruckalarm (dPA). Diese Funktion informiert fruehzeitig ueber den Zustand des Systems und ermoeglicht die Reaktion auf potenzielle Probleme. KNX-Integration (TAC5 KNX) Die Steuerung bietet die Anbindung an KNX (EIB) Gebaeudesysteme. Dies ermoeglicht eine umfassende Vernetzung und zentrale Steuerung in Smart-Home- oder Smart-Building-Umgebungen. TECHNISCHE DATEN * Kommunikationsschnittstelle 1: MODBUS * Besonderheit: Fuer umfassende Gebaeudeautomation * Kommunikationsschnittstelle 2: KNX (EIB) * Besonderheit: Integration in Smart Home/Building Systeme * Steuerungsfunktion: Externe Heiz-/Kuehlregister * Besonderheit: Praezise Temperaturregelung * Ueberwachungsfunktion: Luefter EIN / Alarm dPA * Besonderheit: Fruehzeitige Fehlererkennung EINSATZBEREICHE UND ANWENDUNGSSZENARIEN Die Zehnder Regelung/ Ueberwachung Maxi/ Maxi flat eignet sich fuer verschiedene Einsatzbereiche, in denen ein optimiertes Raumklima und Energieeffizienz von Bedeutung sind. * Wohngebaeude: Von Einfamilienhaeusern bis zu Mehrparteienanlagen zur Verbesserung des Wohnkomforts. * Buerogebaeude und Gewerbeflaechen: Zur Schaffung einer produktiven und angenehmen Arbeitsatmosphaere. * Intelligente Gebaeude und Smart-Home-Loesungen: Ideal fuer Umgebungen, die eine zentrale Steuerung und Ueberwachung erfordern. HERSTELLER UND QUALITAET Die Regelung/ Ueberwachung Maxi/ Maxi flat ist ein Produkt von Zehnder, einem etablierten Hersteller im Bereich komfortabler Raumlueftung. Zehnder Produkte stehen fuer Qualitaet und Zuverlaessigkeit. Sie sind bekannt fuer ihre Langlebigkeit, Praezision und Innovationskraft, basierend auf Erfahrung und Qualitaetsstandards. Die Produkte setzen auf bewusste Technik fuer das Raumklima.343,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzmäßigkeiten beim Lasergenerieren als Basis für die Prozesssteuerung und -regelung, Taschenbuch von Jens Walter, Utzverlag GmbH,Gesetzmäßigkeiten Beim Lasergenerieren Als Basis Für Die Prozesssteuerung Und -regelung, Taschenbuch Von Jens Walter, Utzverlag Gmbh, 978-3-8316-8343-7, Seitenanzahl: 14847,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Zehnder Regelung Maxi / Maxi flat ? 230 V ? Steuerung & Überwachung ? 528008040Zehnder Dichtung Adapter ComfoClime 36 - Zuverlässige Abdichtung Der Zehnder Dichtung Adapter ComfoClime 36 ist ein essentielles Ersatzteil für Lüftungsanlagen. Dieser Dichtring dichtet den Adapter ComfoClime 36 zuverlässig ab, verhindert Luftverluste und trägt so zu optimaler Leistung und Energieeffizienz des Lüftungssystems bei. Vorteile im Überblick: - Passgenau für Zehnder Adapter ComfoClime 36 - Verhindert effektiv Luftlecks und sichert Systemleistung - Hochwertige Materialien für lange Lebensdauer - Einfacher Austausch ohne Spezialwerkzeug - Fördert Energieeffizienz Die Dichtung ist exakt auf den ComfoClime 36 Adapter abgestimmt für nahtlose Integration und verhindert Luftaustritt. Eine intakte Dichtung ist entscheidend für Systemeffizienz und konstante Luftqualität. Gefertigt von Zehnder, überzeugt dieser Dichtring durch robuste Konstruktion und Materialbeständigkeit für dauerhaften Einsatz. TECHNISCHE DATEN - Produkt: Dichtung Adapter ComfoClime 36 - Hersteller: Zehnder - Artikelnummer: 471429190 - Verpackungseinheit: 1 Stück - EAN: 7613367051214 ANWENDUNGSBEREICHE Für den Zehnder Adapter ComfoClime 36 konzipiert, ist dieser Dichtring ein unverzichtbares Ersatzteil für ComfoUnit-Lüftungsgeräte. Er sichert die effiziente Funktion Ihrer Lüftungsanlage und die Luftqualität. QUALITÄT UND ZUVERLÄSSIGKEIT Zehnder steht für innovative, hochwertige Produkte. Diese Dichtung belegt Langlebigkeit und Funktionalität für ein gesundes Raumklima. Sichern Sie die optimale Funktion und lange Lebensdauer Ihres Lüftungssystems mit dem Zehnder Dichtung Adapter ComfoClime 36.509,38 €*Versand: 0,81 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regelung/ Überwachung Maxi/ Maxi flat - Zehnder - LB10953.1ZEHNDER REGELUNG/ UEBERWACHUNG MAXI/ MAXI FLAT - PRAEZISE STEUERUNG FUER OPTIMALES RAUMKLIMA Die Zehnder Regelung/ Ueberwachung Maxi/ Maxi flat ist eine zentrale Steuerungseinheit fuer Zehnder Lueftungssysteme. Sie dient der Sicherstellung eines optimalen Raumklimas durch die praezise Anpassung und Ueberwachung relevanter Parameter. Diese Loesung ist darauf ausgelegt, den Komfort zu erhoehen und die Energieeffizienz des Systems zu verbessern. Die Steuerung unterstuetzt die Aufrechterhaltung eines gleichmaessigen Raumklimas. VORTEILE IM UEBERBLICK * Optimierte Klimatisierung: Sorgt fuer konstant angenehme Temperaturen und eine verbesserte Luftqualitaet in Raeumen. * Erhoehte Energieeffizienz: Reduziert den Energieverbrauch durch intelligente Steuerung und Anpassung der Systeme. * Umfassende Ueberwachung: Bietet Kontrolle ueber den Systemstatus und meldet Abweichungen oder Alarme. * Flexible Anpassung: Ermoeglicht individuelle Einstellungen fuer verschiedene Anforderungen und Nutzungsszenarien. * Langlebigkeit des Systems: Schuetze die Anlage durch praezise Regulierung und traegt zur Reduzierung von Verschleiss bei. DETAILLIERTE FUNKTIONEN MODBUS-Integration (SAT TAC5 MODBUS) Die Steuerung ermoeglicht die nahtlose Integration in bestehende Gebaeudeleitsysteme. Dies vereinfacht die zentrale Verwaltung und Automatisierung der gesamten Gebaeudetechnik, was zu effizienteren Ablaeufen fuehren kann. Externe Heiz- und Kuehlregistersteuerung (SAT TAC5 BA/KW) Externe Heiz- und Kuehlregister koennen praezise reguliert werden. Dies gewaehrleistet eine exakte Temperaturregelung und traegt zur Komfortverbesserung sowie zur Energieeinsparung bei. Statusueberwachung (SAT3) Der Betriebszustand der Luefter wird ueberwacht, und es werden Alarme gemeldet, wie zum Beispiel bei einem Differenzdruckalarm (dPA). Diese Funktion informiert fruehzeitig ueber den Zustand des Systems und ermoeglicht die Reaktion auf potenzielle Probleme. KNX-Integration (TAC5 KNX) Die Steuerung bietet die Anbindung an KNX (EIB) Gebaeudesysteme. Dies ermoeglicht eine umfassende Vernetzung und zentrale Steuerung in Smart-Home- oder Smart-Building-Umgebungen. TECHNISCHE DATEN * Kommunikationsschnittstelle 1: MODBUS * Besonderheit: Fuer umfassende Gebaeudeautomation * Kommunikationsschnittstelle 2: KNX (EIB) * Besonderheit: Integration in Smart Home/Building Systeme * Steuerungsfunktion: Externe Heiz-/Kuehlregister * Besonderheit: Praezise Temperaturregelung * Ueberwachungsfunktion: Luefter EIN / Alarm dPA * Besonderheit: Fruehzeitige Fehlererkennung EINSATZBEREICHE UND ANWENDUNGSSZENARIEN Die Zehnder Regelung/ Ueberwachung Maxi/ Maxi flat eignet sich fuer verschiedene Einsatzbereiche, in denen ein optimiertes Raumklima und Energieeffizienz von Bedeutung sind. * Wohngebaeude: Von Einfamilienhaeusern bis zu Mehrparteienanlagen zur Verbesserung des Wohnkomforts. * Buerogebaeude und Gewerbeflaechen: Zur Schaffung einer produktiven und angenehmen Arbeitsatmosphaere. * Intelligente Gebaeude und Smart-Home-Loesungen: Ideal fuer Umgebungen, die eine zentrale Steuerung und Ueberwachung erfordern. HERSTELLER UND QUALITAET Die Regelung/ Ueberwachung Maxi/ Maxi flat ist ein Produkt von Zehnder, einem etablierten Hersteller im Bereich komfortabler Raumlueftung. Zehnder Produkte stehen fuer Qualitaet und Zuverlaessigkeit. Sie sind bekannt fuer ihre Langlebigkeit, Praezision und Innovationskraft, basierend auf Erfahrung und Qualitaetsstandards. Die Produkte setzen auf bewusste Technik fuer das Raumklima.343,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Gesetzmäßigkeiten beim Lasergenerieren als Basis für die Prozesssteuerung und -regelung, Taschenbuch von Jens Walter, Utzverlag GmbH,Gesetzmäßigkeiten Beim Lasergenerieren Als Basis Für Die Prozesssteuerung Und -regelung, Taschenbuch Von Jens Walter, Utzverlag Gmbh, 978-3-8316-8343-7, Seitenanzahl: 14847,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UTZ Verlag Gesetzmässigkeiten beim Lasergenerieren als Basis für die Prozesssteuerung und -regelung (Deutsch, Softcover, Jens Walter) (56076873)UTZ Verlag Gesetzmässigkeiten beim Lasergenerieren als Basis für die Prozesssteuerung und -regelung (Deutsch, Softcover, Jens Walter) (56076873)47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organisationsprinzipien zur Integration von geometrischer Modellierung, numerischer Simulation und Visualisierung, Taschenbuch von Anton ChristianOrganisationsprinzipien Zur Integration Von Geometrischer Modellierung, Numerischer Simulation Und Visualisierung, Taschenbuch Von Anton Christian Frank, Utzverlag Gmbh, 978-3-8316-8644-5, Seitenanzahl: 16849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.